2026 年上半年,全球汽车行业整体总量承压、产业结构深度调整。据 Marklines 统计,全球汽车产销分别完成 4318.70 万辆、4669.58 万辆,同比分别下降 4.21%、1.14%,行业整体进入存量竞争阶段,国内汽车电子行业随之承压,行业增长步入停滞阶段。在此大背景下,四方光电(688665)汽车电子业务却逆势实现增长,助力公司上半年实现营业收入 54,203.16 万元,同比增长 6.72%,引发机构关注。 9 月 17 日、28 日,公司开展投资者调研活动,中信建投证券等机构密集提问,围绕汽车电子增长逻辑、风扇电机布局、冷媒传感景气度等话题逐一回应。透过这份纪要,外界得以窥见这家气体传感器龙头,正在悄然重构自己的价值叙事。 在机构最关心的 "汽车电子业务为何增长" 问题上,公司给出三条主线:产品结构升级、海外业务改善、细分品类放量。具体来看,车载香氛与车载超声波氧传感器的拓展,直接抬升了单车配套价值;高温传感器通过优化海外客户合作实现量价齐升;而车载风扇业务落地座椅通风等场景,成为新的放量点。这三条线指向同一逻辑 —— 不靠单一产品打天下,而是围绕 "座舱舒适" 做加法。 作为国内汽车传感器龙头厂商,四方光电目前正从传感器领域向香氛、风扇等产品拓展。面对外界 "是否脱离传感器主业" 的疑虑,公司回应相当清晰:这是围绕汽车电子舒适系统进行的纵向延伸。风扇本就是传感器的核心零部件之一,子公司四方风信具备风扇电机研发生产制造能力;公司充分复用已有的车载客户资源和车规级体系认证优势,向现有客户渗透香氛发生器、座椅通风风扇等产品,既降低拓客成本,又提高单车配套价值,形成新的业务增量。这一打法的潜台词是:把已有的客户资产和认证壁垒,变成新业务的免费入场券。 同时,公司明确现阶段业务重心仍围绕气体传感技术及相关应用。对于非气体类传感器,公司将结合自身技术积累与业务发展规划评估赛道布局价值,目前已拥有气压、温湿度传感器等相关产品 —— 为未来可能的横向扩张预留了接口。 四方风信的产品版图覆盖交直流散热风扇、智能温控模组、气体循环系统,可提供定制散热方案。业务已从汽车电子延伸至医疗、工业自动化,并向 3D 打印、智能机器人等新场景渗透,且已批量供货车载、医疗、3D 打印领域。尤为关键的是,公司自主掌握无刷风扇零部件,既保障供应链安全又控制成本 —— 这在当前环境下,本身就是竞争力。 公司也坦言,不同车型的单车配套价值差异显著:新能源车搭载率明显高于燃油车,是核心增量;基础车型仅搭载单个传感器,价值偏低;而中高端车型叠加香氛、制氧、座椅风扇后,单车价值显著抬升。因此,公司的策略很明确 —— 扩充品类、多产品配套,持续提升单车价值与搭载率。 冷媒传感器业务方面,2024-2025 年,四方光电冷媒泄漏监测传感器受益北美环保政策与低 GWP 冷媒替代,迎来爆发式增长,市占率较高。公司认为增长具备可持续性:一方面全球环保政策推进带来强制配套需求,渗透率提升;另一方面应用场景从家用空调向汽车空调、工业制冷、商用冷链拓展。但公司并未回避风险:行业竞争加剧、前期基数偏高,增速将回归平稳,毛利率承压。这份理性表述背后,是管理层对行业周期的一份清醒。 从传感器到舒适系统,四方光电正在用 "多品类配套" 对冲单一产品周期。这条价值曲线的斜率,取决于新能源渗透率与冷媒政策兑现的速度,也取决于香氛、风扇等新业务能否在客户端真正放量。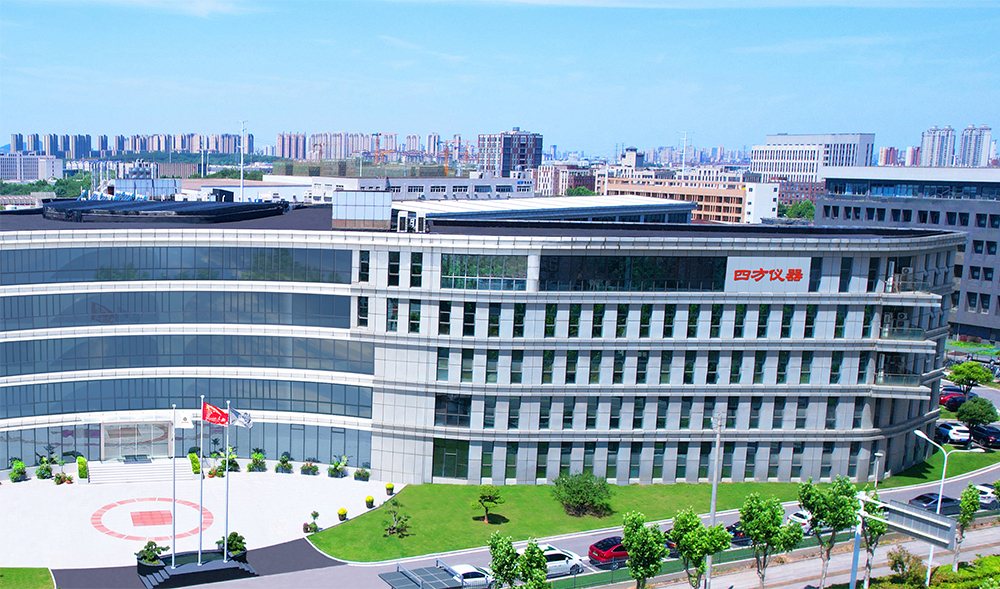
 电话:
 电话:
 传真:
 邮箱:
 地址: