11月4日,证监会披露了关于江苏纵慧芯光半导体科技股份有限公司首次公开发行股票并上市辅导备案报告,标志着其启动 A 股上市进程,辅导机构为国泰海通证券。作为国内少数具备 VCSEL 芯片全链条研发制造能力的 IDM 厂商,纵慧芯光正依托车载激光雷达、高速数通两条高附加值主线,冲刺资本市场,补齐国内高端光芯片自主供给短板。 据悉,纵慧芯光创立于 2015 年,扎根化合物半导体赛道,主营 VCSEL 芯片、高速光通信芯片与射频外延片,产品覆盖 3D 感知、自动驾驶、AI 算力互联、生物医疗等场景。公司走出一条持续向上迭代的产业化路线:2019 至 2021 年建成 6 英寸外延产线,VCSEL 芯片出货突破 1000 万颗,拿下 IATF16949 车规认证并实现车规 DMS VCSEL 量产出货;2022 至 2023 年落地车规红外照明 VCSEL 量产,搭建车规模组产线,完成车规激光雷达 VCSEL 出货;2024 至 2025 年建成光通信芯片 FAB,实现 HBT 外延晶圆、固态激光雷达 VCSEL、4 英寸 50G PAM4 VCSEL&PD 量产;进入 2026 年,公司4 英寸 100G PAM4 VCSEL、100G 1310 PD 相继量产,CW DFB 连续光激光器进入试产阶段。 经过多年产业化推进,公司稳居本土 VCSEL 第一梯队,消费电子端持续为国内头部手机品牌供货;车规业务已经实现激光雷达芯片批量上车,是国内为数不多完成车规级验证与规模化交付的厂商。 FabX 产线是公司向高速光芯片升级的核心载体。这条总投资 5.5 亿元的 3 英寸化合物产线已于 2025 年年中通线,规划年产能 5000 万颗芯片,可量产 GaAs、InP 激光芯片,面向车载雷达与 AI 数据中心高速互连需求。依托这条产线,纵慧芯光具备磷化铟芯片量产能力,有望切入 800G、1.6T 高速光模块上游,高速光通信业务被视作中长期增长核心。公司持续加码磷化铟赛道,瞄准国内供给缺口。 赛道特性决定企业仍处在重投入周期。此前披露数据显示,公司 2024 年营收 1.25 亿元,净亏损 5829.82 万元;2025 年一季度营收 4123.43 万元,净利润亏损 1531.54 万元。持续投入集中在产线良率爬坡、车规可靠性认证、磷化铟新品迭代,也是国内高端光芯片企业的共性阶段。随着 FabX 产能逐步释放、车载订单稳定放量以及数通芯片进入客户验证周期,公司营收结构正在由消费电子为主,转向汽车电子、高速光通信等高毛利业务倾斜。 产业资本长期持续押注,也印证市场对其路线的认可。自 2016 年起,公司历经十多轮融资,股东名单星光云集,包含哈勃投资、小米产投、比亚迪、禾赛科技、速腾聚创、大疆、欧菲光等产业链龙头,同时引入一村资本、高榕资本、吴岳峰科创、国开制造业转型升级基金等知名投资机构,产业协同属性突出。多家激光雷达、终端、汽车企业入股,也为公司产品导入下游客户提供协同通道。 当前行业环境下,AI 算力扩张拉动高速光芯片需求,自动驾驶渗透率抬升带动车规激光雷达芯片订单上行,国产替代节奏加快。但赛道门槛同样突出:海外厂商在高速磷化铟芯片领域长期占据优势,车规认证周期漫长,良率、一致性、长期可靠性构成持续考验。 本次 IPO 辅导启动,意味着纵慧芯光将借助公开市场募资,加码磷化铟光芯片量产、FabX 产线工艺优化以及车规产品迭代。若顺利登陆 A 股,公司将获得长期稳定资本平台,加速高端光芯片规模化落地。 综上所述,纵慧芯光的成长路径代表国内一批光电半导体企业的转型方向:从成熟的消费传感赛道起步,向上切入车规、算力等高壁垒市场。IPO 之后,市场将持续关注其产能爬坡进度、光通信芯片客户验证节奏以及亏损收窄情况。对于国产化合物半导体赛道而言,这家企业的资本化进程,也将为同类光芯片厂商提供产业化参照。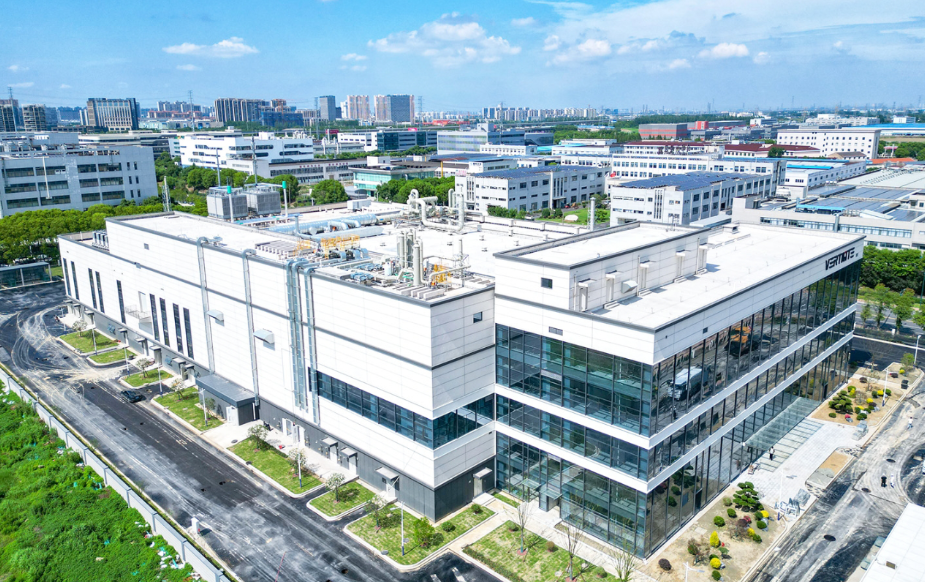
 电话:
 电话:
 传真:
 邮箱:
 地址: